Uma decisão recente da Meta reacende uma discussão que vai muito além do mercado financeiro: quando investimos em uma empresa, estamos comprando uma parte do negócio ou apenas o direito de participar dos seus resultados?
Imagine que você decide investir em uma empresa.
Analisa os resultados, acredita no potencial de crescimento, compra uma participação e passa a ser acionista.
Em princípio, parece simples: se a empresa prosperar, você poderá beneficiar-se da valorização do investimento. E, como proprietário de uma pequena parte do negócio, terá determinados direitos sobre as decisões que definem seu futuro.
Mas e se esses direitos forem muito menores do que imagina?
E se você puder investir milhões em uma empresa sem ter influência proporcional sobre quem a administra, como utiliza seus recursos ou até mesmo sobre determinadas decisões de venda?
Parece contraditório. Afinal, não é essa a essência de ser sócio?
A resposta é mais complexa do que parece.
Em outubro de 2026, a Meta, empresa responsável pelo Facebook, Instagram e WhatsApp, anunciou a criação de uma nova classe de ações sem direito a voto.
O objetivo declarado é permitir que a companhia levante capital, realize aquisições e remunere colaboradores com ações sem diluir o poder de voto dos acionistas existentes, incluindo seu fundador e CEO, Mark Zuckerberg.
A decisão não é apenas mais uma alteração técnica na estrutura financeira de uma gigante de tecnologia.
Ela levanta uma questão fundamental sobre a relação entre propriedade, dinheiro e poder.
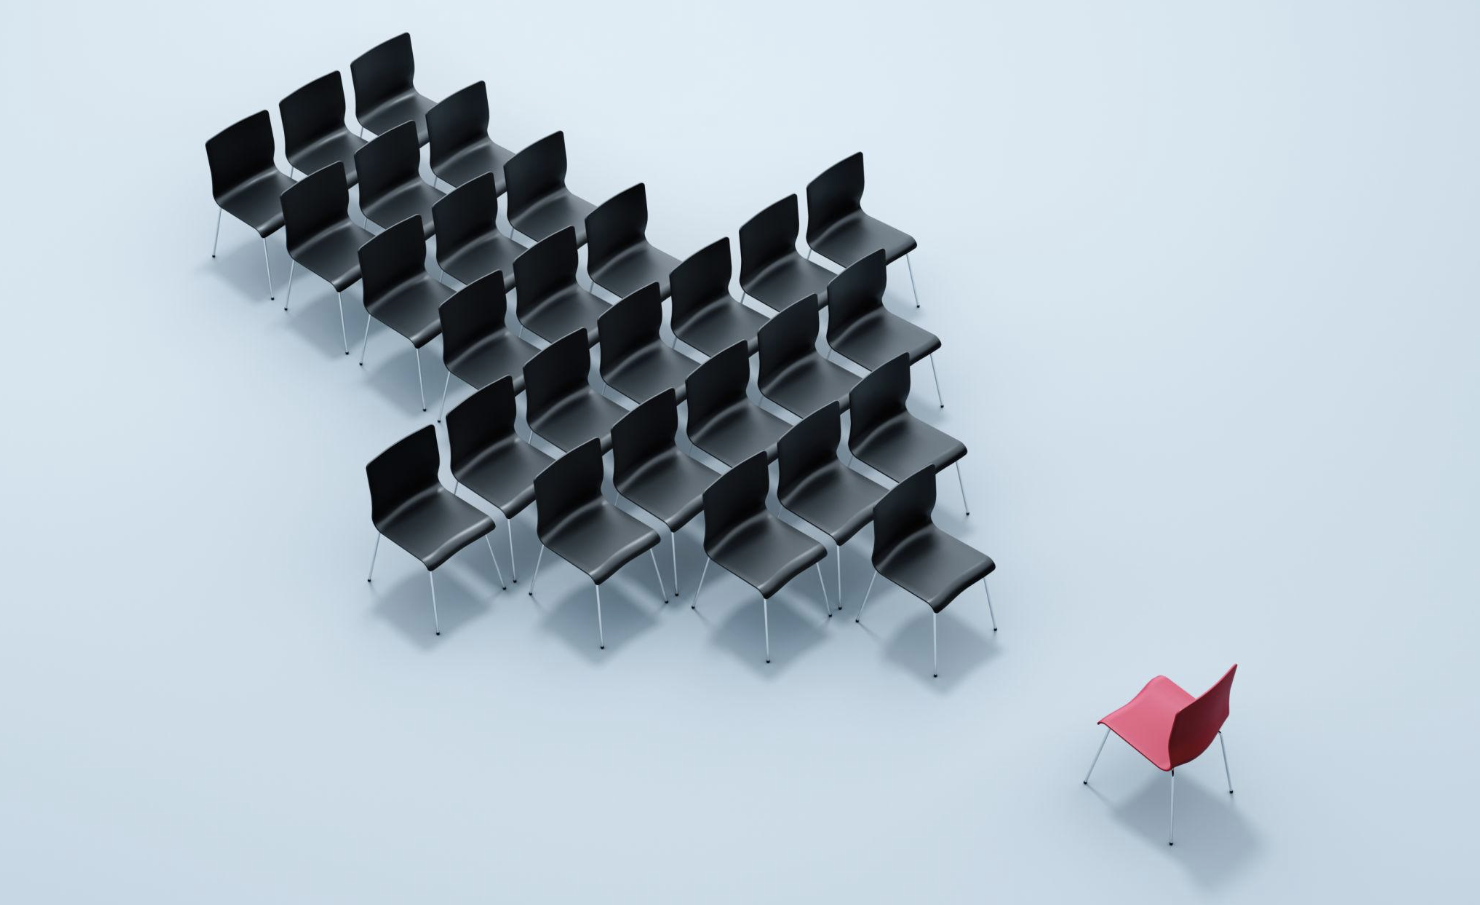
Ser dono de uma parte de uma empresa significa necessariamente ter o direito de influenciar seu futuro?
Quando pensamos em ações, tendemos a imaginar que cada uma representa uma pequena fração da propriedade de uma empresa.
E representa.
O que nem sempre percebemos é que diferentes ações podem oferecer direitos diferentes.
Algumas permitem votar nas assembleias de acionistas. Outras concedem um número maior de votos. Existem ainda ações que dão participação econômica no negócio, mas não oferecem direito de voto nas decisões ordinárias.
Na prática, duas pessoas podem investir valores semelhantes na mesma empresa e ter capacidades muito diferentes de influenciar sua administração.
A Alphabet, controladora do Google, é um dos exemplos mais conhecidos.
A companhia possui três classes de ações.
As ações Classe A oferecem um voto por ação.
As Classe B oferecem dez votos por ação.
Já as Classe C não possuem direito de voto.
Isso significa que a distribuição do poder dentro da empresa não acompanha necessariamente a distribuição do capital econômico.
Um acionista pode deter uma participação financeira relevante e, ainda assim, ter pouca capacidade de influenciar decisões que dependam de votação.
Enquanto isso, os detentores de ações com direitos de voto superiores podem preservar uma influência muito maior do que sua participação econômica isoladamente sugeriria.
É uma estrutura legal, conhecida e utilizada por diferentes empresas.
Mas não deixa de levantar perguntas importantes.
A Meta já possuía uma estrutura que permitia a Mark Zuckerberg manter o controle das decisões societárias.
Segundo a documentação apresentada pela própria companhia, em 1º de outubro de 2026, Zuckerberg detinha aproximadamente 60,6% do poder de voto.
A criação da nova Classe C, prevista para entrar em vigor em janeiro de 2027, acrescenta outro instrumento a essa estrutura.
A empresa pretende utilizar ações sem direito a voto para financiar seu crescimento, realizar aquisições e remunerar colaboradores, preservando o poder de decisão dos acionistas que já possuem ações com voto.
A Meta argumenta que essa possibilidade oferece flexibilidade financeira e permite manter uma estratégia de longo prazo.
É um argumento que merece ser considerado.
Empresas que precisam investir bilhões em infraestrutura, tecnologia e desenvolvimento de novos produtos podem beneficiar-se de uma estrutura que lhes permita levantar recursos sem alterar continuamente o controle societário.
Por outro lado, a mesma estrutura pode ampliar a distância entre quem fornece capital e quem toma as decisões.
No caso da Meta, a companhia também negociou restrições à venda de parte das novas ações que Zuckerberg deverá receber, procurando limitar a possibilidade de ele reduzir substancialmente sua participação econômica sem uma redução correspondente de seu poder de voto.
Esse detalhe é importante porque mostra que a própria relação entre participação financeira e controle foi objeto de preocupação e negociação.
O debate, portanto, não é simplesmente sobre permitir ou proibir diferentes classes de ações.
É sobre compreender até que ponto os interesses de quem controla uma empresa permanecem alinhados aos interesses de quem investe nela.
Por que um investidor aceitaria ter menos poder?
À primeira vista, parece estranho que alguém aceite investir em uma empresa sabendo que terá pouca influência nas suas decisões.
Mas existem razões para isso.
Muitos investidores não compram ações porque desejam participar da gestão.
Compram porque acreditam na capacidade da empresa de crescer, gerar resultados e aumentar seu valor ao longo do tempo.
Para esses investidores, o desempenho financeiro pode ser mais importante do que a possibilidade de votar em assembleias.
Há também quem considere vantajoso manter os fundadores no comando.
Um fundador pode ter uma visão de longo prazo, um conhecimento profundo do negócio e uma disposição para assumir decisões que outros administradores talvez evitassem.
Em empresas inovadoras, essa continuidade pode ser vista como uma vantagem.
A pressão por resultados trimestrais nem sempre favorece investimentos cujos benefícios só aparecerão muitos anos depois.
Nesse contexto, uma estrutura que protege a autonomia da administração pode permitir decisões estratégicas menos dependentes das oscilações do mercado.
Mas existe o outro lado.
O mesmo mecanismo que protege uma empresa de pressões de curto prazo também pode dificultar a substituição de uma liderança que deixou de apresentar bons resultados.
Pode reduzir a capacidade dos acionistas minoritários de influenciar a composição do conselho de administração.
E pode tornar mais difícil questionar decisões relevantes quando o controle está concentrado em uma única pessoa ou em um pequeno grupo.
O que hoje parece uma vantagem pode transformar-se em uma vulnerabilidade no futuro.
O poder de decidir também deveria trazer responsabilidade?
Essa é, para mim, a questão mais interessante.
Em qualquer sociedade empresarial, existem interesses que precisam ser equilibrados.
Os fundadores querem preservar a visão que deu origem ao negócio.
Os investidores procuram retorno e proteção para o capital aplicado.
Os colaboradores dependem da continuidade da empresa.
Os clientes esperam que ela continue oferecendo produtos e serviços de qualidade.
E o conselho de administração deve atuar de acordo com suas responsabilidades perante a companhia.
Nem sempre esses interesses coincidem.
Quando o poder de decisão está distribuído, diferentes acionistas podem influenciar a escolha de administradores e outras matérias submetidas à votação.
Quando está concentrado, a responsabilidade de quem controla a empresa torna-se ainda mais relevante.
O problema não é necessariamente existir um acionista controlador.
Muitas empresas bem-sucedidas possuem estruturas de controle concentrado.
O desafio surge quando a capacidade de decidir se distancia excessivamente da exposição econômica às consequências dessas decisões.
Quem controla uma empresa pode influenciar investimentos, aquisições, mudanças estratégicas e a escolha de seus administradores.
Mas quem suporta os resultados financeiros dessas escolhas?
Em muitos casos, todos os acionistas.
Lara Kloosterboer Westphalen
Founder & CEO
The Life Curators