Notícias
- Home
- Associados
- STJ decide que base de cálculo do ITBI é desvinculada do Valor Venal de Referência e da base imponível do IPTU [Lima, Melo & Franco Sociedade de Advogados]
STJ decide que base de cálculo do ITBI é desvinculada do Valor Venal de Referência e da base imponível do IPTU [Lima, Melo & Franco Sociedade de Advogados]
Em recente julgamento do REsp nº 1.937.821/SP, a Primeira Seção do Superior Tribunal de Justiça, por unanimidade, reconheceu a ilegalidade da base de cálculo do ITBI utilizada pelo município de São Paulo, previamente arbitrada com respaldo em valor de referência estabelecido unilateralmente pelo município e também afastou a utilização da base de cálculo do IPTU como piso para a tributação.
Segundo o STJ, a base de cálculo do ITBI é o valor da transação declarado pelo contribuinte, a qual goza de presunção de ser condizente com o valor de mercado do imóvel. No entanto, ficou assentado que essa presunção pode ser afastada pelo fisco municipal através instauração de processo administrativo próprio.
O julgamento ocorreu sob a sistemática dos recursos repetitivos, tendo sido firmadas as seguintes teses
a) a base de cálculo do ITBI é o valor do imóvel transmitido em condições normais de mercado, não estando vinculada à base de cálculo do IPTU, que nem sequer pode ser utilizada como piso de tributação;
b) o valor da transação declarado pelo contribuinte goza da presunção de que é condizente com o valor de mercado, que somente pode ser afastada pelo fisco mediante a regular instauração de processo administrativo próprio (art. 148 do CTN);
c) o Município não pode arbitrar previamente a base de cálculo do ITBI com respaldo em valor de referência por ele estabelecido unilateralmente.
Dessa forma, essa decisão deverá ser observada pelos Tribunais de Justiça e juízes de primeira instância.
Assim, caso os tabeliães e/ou os oficiais de registro de imóveis venham a exigir o ITBI valendo-se a base de cálculo do IPTU ou do valor venal de referência, tal medida deve ser repelida por meio de mandado de segurança, por meio do qual o judiciário, certamente, assegurará que a tributação seja levada a efeito utilizando-se o valor da transação como base de cálculo do ITBI.
Por fim, entendemos que aqueles contribuintes que pagaram o ITBI sobre a base majorada poderão buscar a recuperação dos valores pagos indevidamente, observado o quinquênio prescricional.
Leonardo Franco de Lima Felipe de Moraes Franco
- Publicado a
Notícias Relacionadas
Do Brasil ao Canadá, até Portugal: um olhar de arquiteto sobre o mercado entre Lisboa e Cascais
Notícias You are here: Home Um arquiteto mineiro entre três…
Coletiva da Receita Federal (11/11/2026): o que foi decidido, o que foi flexibilizado e o que ainda é proposta
Notícias You are here: Home Clique aqui e saiba mais……
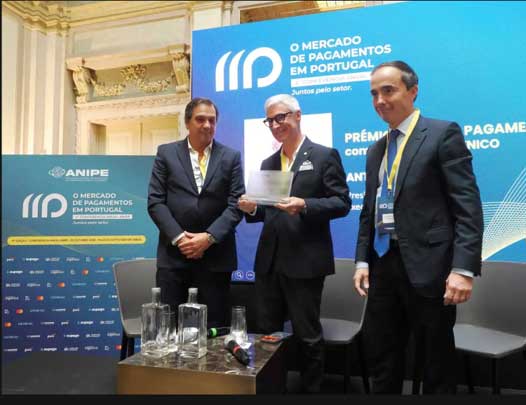
Bison Bank distinguido com o Prémio Interpares 2026
Notícias You are here: Home Bison Bank reconhecido pela ANIPE…
Estudo brasileiro reforça importância da identificação de alterações nos genes BRCA1 e BRCA2 para prevenção e acompanhamento do câncer hereditário
Notícias You are here: Home Pesquisa com 412 portadores de…
Do Brasil a Portugal: a experiência consular ao serviço de quem deseja recomeçar
Notícias You are here: Home Quinze anos ao lado de…
Disseram que os livros iam desaparecer. Afinal, quem voltou foram os leitores.
Notícias You are here: Home Durante anos, ouvimos dizer que…
Compramos ações. Mas será que compramos poder?
Notícias You are here: Home Uma decisão recente da Meta…
Desaprender para Aprender
Notícias You are here: Home Se a Deloitte tiver razão…
E se o restaurante fosse mais importante do que o hotel?
Notícias You are here: Home Uma nova aposta da rede…
Morar e Investir em Portugal em 2027
Notícias You are here: Home Clique aqui para se inscrever…
Mudar de vida com planejamento: o caminho dos imóveis em Portugal
Notícias You are here: Home Mais tranquilidade para o futuro…
Golden Visa Portugal 2026: como funciona, requisitos e investimentos
Notícias You are here: Home O Golden Visa Portugal continua…


